“三箭齐发”激活楼市,家居市场回暖可期,橱柜品牌再发力
近一个月来,金融支持房地产市场政策密集出台,这显示了国家稳经济、稳市场的决定。可以说,这样的重大利好已经让楼市等太久了。家居行业和房地产行业,作为一荣俱荣一损俱损的兄弟产业,房企甚至是楼市的稳定,势必会对家居行业产生多一重保障。
“三箭齐发”助力市场回暖,家居市场能否分到一杯羹?
2022年房地产市场受疫情管控、房地产周期调整、消费力降低等多重压力下,房地产精装修市场持续遇冷。相关数据显示,2022年1-10月房地产精装修市场新开盘项目1611个,规模118.75万套,同比下降47.8%。救市政策接连落地,从“第一支箭”银行信贷支持,到“第二支箭”债券融资帮扶,再到“第三支箭”股权融资重启,层层递进、持续发力,房地产行业初步形成了多维度、立体式、多层次的金融支持体系。这不仅能稳定房地产市场,加快行业风险缓释中发挥重要作用,同时对于B端市场的家居行业是一重大利好政策,除了带动B端大宗业务增长,也让家居企业对房企重拾信心。
业内专家表示,“在各项利好政策的落地加速下,瓷砖、板材、涂料、家具、家电等房地产后链市场近期都呈现出全面复苏的态势。我们或许可以在2023年第二季度看到地产周期实质性的触底回暖,家居行业也将出现的明显回升趋势,这一点从最近的上市家居企业开盘上涨趋势可以窥见”。

橱柜品牌力持续上升,头部企业均保持份额增长
数据显示,精装修市场橱柜品牌力提升,订制份额持续下滑,从2021年橱柜订制份额42%下降到2022年1-10月的34.6%,同比下降近10个百分比,体现精装修市场橱柜品牌力再持续加大。与去年同期相比,精装修市场橱柜配套TOP5品牌为欧派、金牌、志邦、博洛尼、柏厨,这五家龙头企业在2022年1-10月精装修市场橱柜份额合计为58.4%,同比增长5.5个百分点,证明市场集中度进一步加剧,另外,在今年房地产大环境下行之下,TOP5品牌各自市场份额均逆势增长,体现橱柜头部品牌强者恒强、地位稳固。
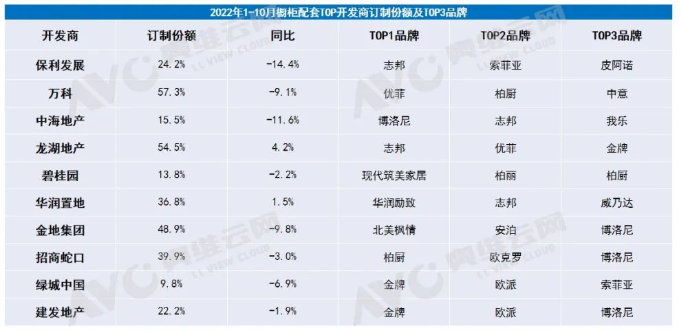 数据来源:奥维云网
从今年头部开发商精装修项目橱柜需求来看,TOP10房企中80%订制需求下降,其中保利发展、万科、中海地产三大巨头的订制份额均减少10%左右,合作TOP3品牌包括志邦、优菲、博洛尼、柏厨、皮阿诺等品牌,随着房企对品牌化的重视度,未来橱柜品牌市场机会随之加大。
整装行业方兴未艾,B端市场回暖可期
说到橱柜,不得不提起整装家居。近年来,整装行业爆发,整装定制已成为行业的主流趋势,企业纷纷布局整装定制家居行业,很多头部企业已形成良性的运营模式,并不断扩大产能,向多品类拓展。
今年1月,金牌投资30亿建造西部物联网智造基地动工,有消息称预计将于明年3月建成投产,新建整体厨柜、整体衣柜及木门产品等全品类生产线;12月7日晚,志邦家居发布《关于变更营业范围及修订公司章程的公告》,新增地板、门窗、楼梯、五金、医疗器械等产品的制造与销售;今年“双11”期间,索菲亚直营整装旗舰店——宜居巢在深圳正式落地;欧派家居2021年投资50亿打造定制家居智能工厂集群,涵盖橱柜、衣柜、卫浴、金属门窗、装甲门等。

目前,在疫情逐步放开明朗的情况下,居民消费水平也将逐步恢复;“三支箭”等的一系列金融政策将有助于扭转房地产下行风险,市场终将逐渐转暖;家居行业作为房地产的下游产业,与房地产行业休戚相关,随着2023年行业环境改善,开发商品牌认知加大,势必会给所有家居人带来更多、更大、更强的信心,届时橱柜企业再次迎来品牌发力。

