动静房产年终盘点 | 贵阳2022囤地比赛收官!未来贵阳土地市场或迎来更多惊喜
贵阳2022囤地比赛收官。意料之外,却也在情理之中。
市场大环境遇冷背景下,全国土地市场成交规模较2021年同期有明显下滑。截止2022年12月7日,全国300城土地成交建面和成交金额同比分别下降了37%和34%,成交建面更是降至近十年新低。
 数据来源:克而瑞研究中心
值得关注的是,随着土地市场的下行,各地集中供地更加灵活化,表现为更多城市放宽了供地次数限制。从2021年开始,全国22城试点“两集中”“三批次”供地,但是,2022年,随着22城中多个城市尚未完成供地计划,多城第四、五批集中供地“赶场”出炉。
有专家指出,这或许意味着2023年土拍政策将发生重大变化,“集中供地”等限制性政策加速退出或成为2023年房地产政策的一大特征。
此时,受土地市场持续低迷影响,“小步快跑”更为灵活的供地节奏成为趋势。
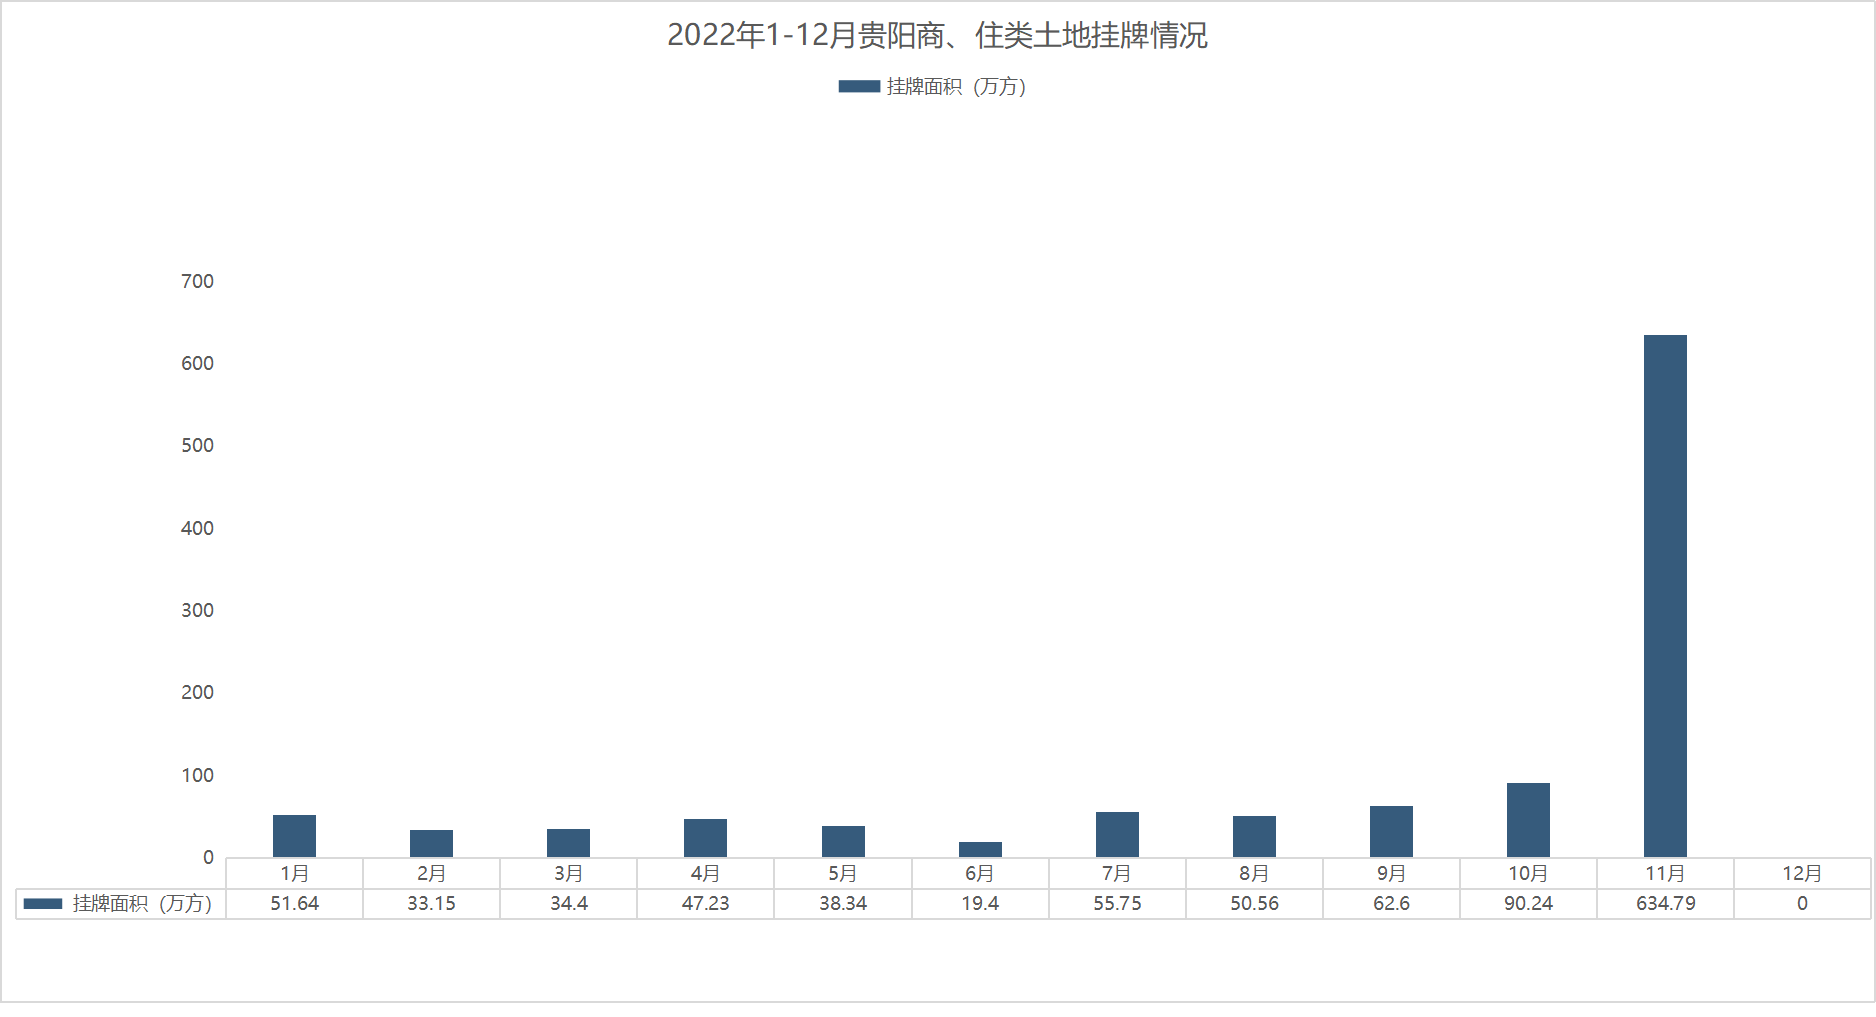
尽管不在22个“两集中”城市名单里面,但是贵阳受到整体市场环境的影响,在下半年也呈现出供地节奏加快的特征,试图追赶土拍“末班车”。据贵阳市公共资源交易中心公开数据显示,1-11月份贵阳均有土地供应,其中11月份迎来“集中”供地,供应总面积约634.79万方,为全年最高。
贵阳土地市场遇冷,意料之外,却也在情理之中
贵阳全年土拍揽金327.86亿,地方国企成拿地主力。
“意料之外”是“保交付、促销售”成为主旋律,各类暖市场政策相继出台,却依然掩盖不住贵阳房地产市场持续下行,以价换量明显,资金困难导致交房延期,购房信心低位徘徊,成交萎缩,平台公司继续托底土地市场等特征。“情理之中”是全国土拍市场整体下行的背景下,房企拿地预算大幅缩减,参拍热情也明显降低,以及受到其他因素的综合影响,贵阳土地市场低温运行,企业在资金压力下,拿地愈发谨慎,大型国央房企及地方平台公司成为拿地的主力。
从供销表现来看,贵阳土地供销降温严重,成交同比下降37%。年末集中放量,10-12月供应占全年68%,成交占全年83%;老城供销大幅下滑,核心成交集中外延;除贵安因科创城高规划高供销外,近郊、郊县土拍严重缩水。
 图片来源:正合年报
根据贵阳市公共资源交易中心公开数据显示,2022年贵阳共供应商、住类土地244宗,总面积约1149.37万方。其中商住用地124宗,总面积约760.15万方。
 数据来源:贵阳市公共资源交易中心
在区域供应方面,贵阳六区、三县一市以及贵安新区都有土地挂牌,其中贵安新区以311万方位列全市挂牌面积首位,开阳县以118.92万方位列第二,花溪区则以115.1万方挂牌面积位列第三。而云岩区、白云区、观山湖区、乌当区、经开区、花溪区等主城区挂牌的土地则以三改用地为主。
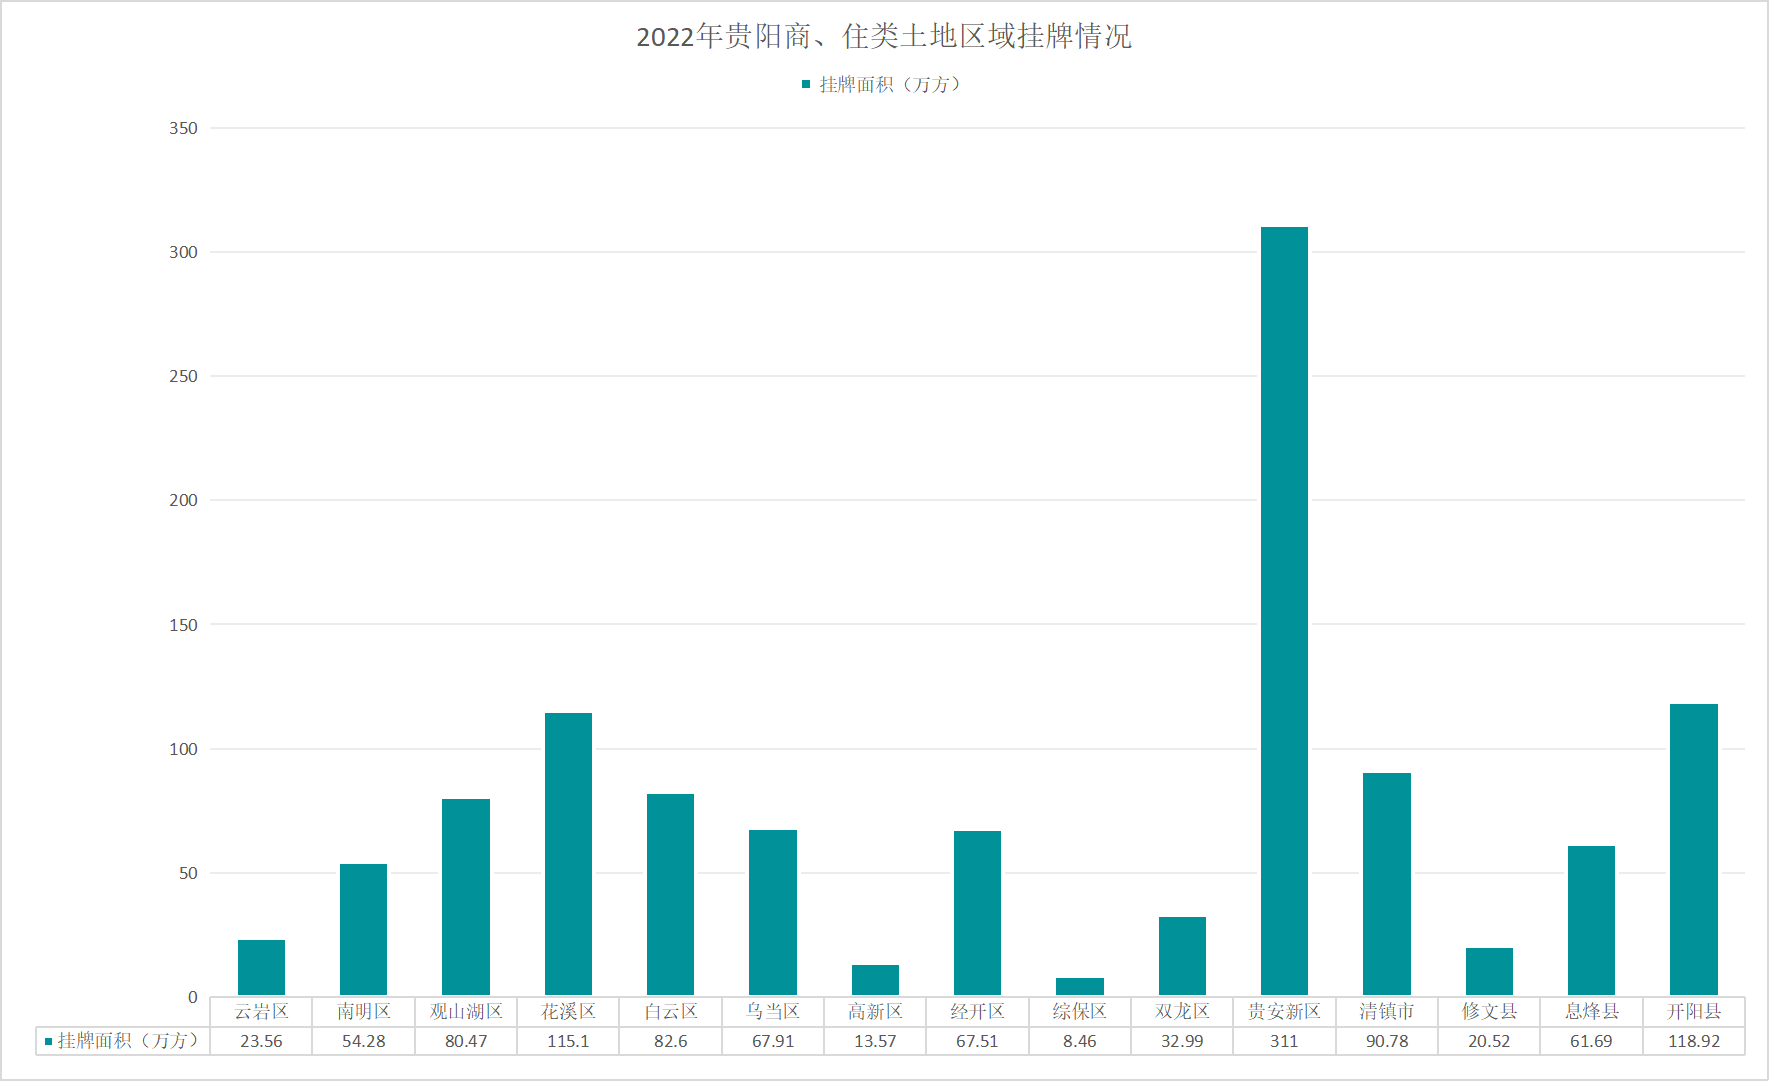 数据来源:贵阳市公共资源交易中心
在土地成交方面,2022年贵阳市共计成交188宗商、住类土地,总面积约742.99万方,同比下降12.86%;总成交金额约327.86亿元,同比下降51.05%。
从月份成交来看,1-9月份贵阳商、住类土地成交面积、金额保持在较低的水平,上下起伏。其中3月份、7月份成交面积约在30万方左右,2月份的土地成交金额则是唯一破10亿元的月份。
 数据来源:贵阳市公共资源交易中心
从10月份开始,贵阳商、住类土地成交面积、金额开始逐渐上涨。其中12月份由于“集中”土拍的原因,成为全年成交面积、成交金额最高的月份,即单月实现成交面积约526.75万方,揽金约257.72亿元。其中,住宅类用地共成交69宗,总面积约416.34万方,总成交金额约225.03亿元。
区域成交方面则是贵安新区以成交面积295.8万方、成交金额约76.56亿元领跑贵阳,观山湖区以约50.96亿元成交金额位列第二位,白云区则以约46.21亿元成交金额位列第三。此外,在贵阳六区、三县一市以及贵安新区中,共有9个区域土地成交金额在10亿元以上。
地价降低,地方平台公司成拿地主力
2022年贵阳土地成交价结构性下滑,持续底部溢价成交,平台公司兜底,土拍条件松绑。
值得一提的是,平台公司拿地占比74%,民企下半年拿地意愿上升。与2021年央国企、民营房企与平台公司“半分江山”相比,2022年地方平台公司“主角”戏份明显增多。但是也有一些寻求发展的民营房企抓住窗口期拿地进场。
据贵阳市公共资源交易中心公开数据显示,2022年贵阳地方平台公司共拿了157宗商、住地,总成交金额约280.84亿元,总成交面积6450401.1平方米。
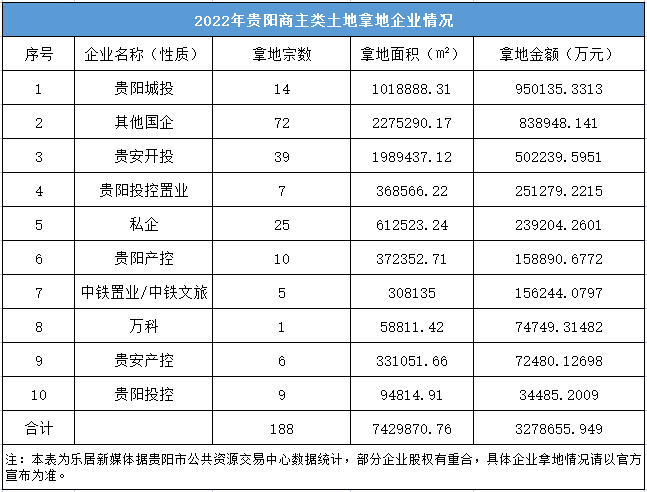
其中,贵阳城投旗下子公司共拿地14宗,总成交金额约90.01亿元,总成交面积1018888.31平方米;贵安开投旗下子公司共拿地39宗,总成交金额约50.22亿元,总成交面积1989437.12平方米;贵阳投控置业拿地7宗,总成交金额约25.12亿元,总成交面积368566.22平方米。
全国性房地产企业中,仅有万科、中铁置业、中铁文旅三家拿地,拿地总金额约23.09亿元,总成交面积366946.42平方米。
城投公司密集拿地,也并不是贵阳独有的现像,只是贵阳表现得过于极致。楼市销售情况低迷,民营开发企业资金链相对都比较紧张,普遍拿地意愿不高,暂时纷纷选择“躺平”。业内专家指出,城投公司躬身入局成为拿地主力,一定程度上弥补了土地出让金大幅减少的问题,充当开发商的部分职能。
不过,光靠贵阳地方平台公司来开发如此大规模的土地显然“力不从心”,未来或许仍需要引入品牌房企代建、合作,这也是从2021年开始贵阳商住类土地开发出现的新趋势。
自2022年四季度以来,房地产市场的调控政策不断放松,尤其是纾解企业资金需求困境的政策力度颇大,“金融 16 条”正式发布、“三箭连发”,房企融资环境显著宽松,为稳定房地产市场进一步提供支撑。
站在2023年的起点,回望2022年的贵阳楼市,健康稳定发展依旧是政策调整的核心,土地市场也是如此。土地供应必须和住宅市场紧密挂钩,才能真正有利于实现房地产市场逐渐筑底回稳。
未来,随着利好政策的持续发力以及市场环境的向好,贵阳房地产及土地市场有望企稳回升,同时伴随“三改”进度的加快,贵阳的土地市场也将会给予我们更多惊喜。我们可以期待贵阳未来更多优质土地的出现,也将持续见证贵阳土地市场迸发的长久活力。

