购房小课堂|提前还贷是好选择吗?
动静原创 | 2022-07-11 14:25

人们在贷款买房的时候,都会去计算一下自己的房贷利息,乍一算利息总额,确实容易吓一跳。“是否应提前还房贷”既是经济学问题也是社会民生问题。可是,回答此问题要根据经济学原理进行理性分析和科学研判,其核心逻辑是,要比较名义利率、实际利率,分析不同时期、相同数量人民币的购买力,以及个人收入随着时间推移如何变化。
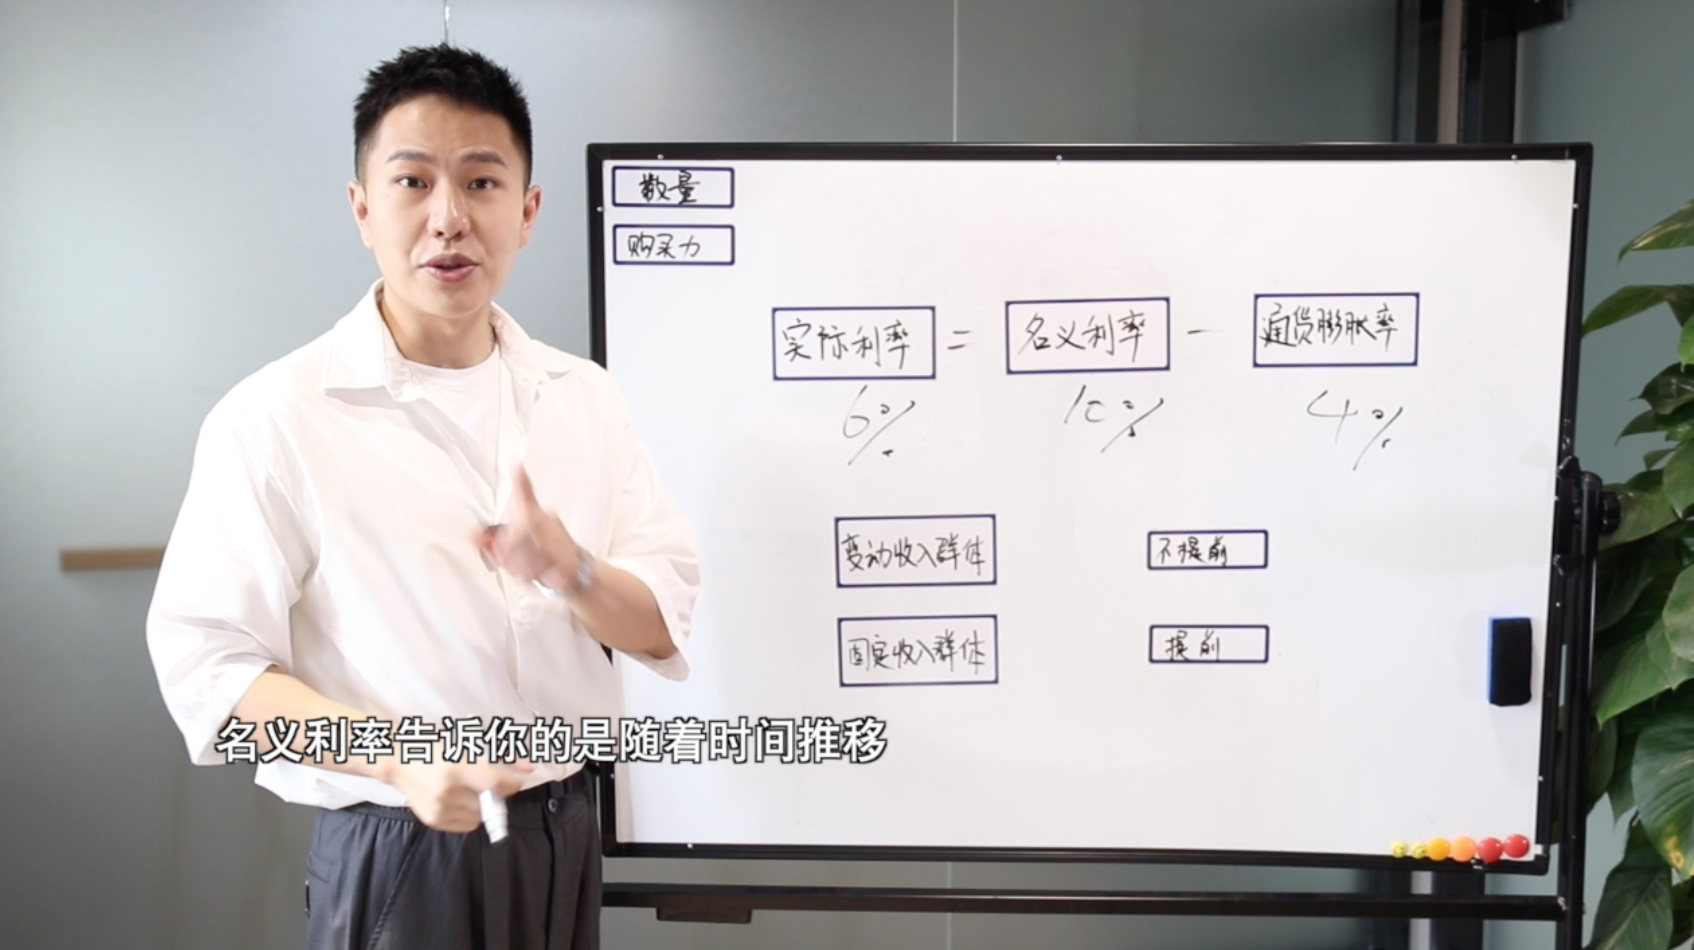
很长时期内,不论是个人住房贷款还是企业经营性贷款,所执行的利率均为名义利率。而实际利率是什么呢?它是指剔除通货膨胀率后得到利息回报的真实利率。那实际利率怎么计算呢?实际利率=名义利率-通货膨胀率。假设贷款的名义利率为10%,通货膨胀率为4%,实际利率就是6%。

名义利率告诉你的是,随着时间推移,你账户上的人民币数量增加有多快,而实际利率告诉你的是,你账户上人民币的购买力提高有多快。这也就解释了为何金融学者要将贷款称为“福利”,但前提是存在通货膨胀。
考虑了上述因素之后,再研判一下你未来几十年的收入走势,从而回答“是否应提前还房贷”。对于变动收入群体来说,他们的货币收入通常会走在价格水平、生活费用上涨之前,也就是工资涨得比通胀快。因此,如果未来的收入逐年增加、且增幅较大,不提前还款或许是一个更好的选择,而固定收入群体则反之。

以上仅为理论分析,实际生活远比经济学理论复杂,人们还要综合考量很多因素。例如,是否要储备足额资金来应对突发事件,需要准备多少钱来抚养子女、赡养父母,留多少钱用作未来的医疗养老,等等。所以,“是否应提前还房贷”这件事因人而异,要结合个人收入结构、个人职业规划、对经济指标走向的研判等各种因素,审慎做出更适合自己的选择,而不是人云亦云。

