买房不得不了解的事:房贷新规对楼市影响几何?
“低首付”、 “零首付”、 “首付贷”......
相信关注过买房的朋友一定都听说过这些卖房优惠。我们大多数人在买房时都会选择按揭贷款,不过,随着今年央行和银保监会发布的新政策正式实行,买房贷款的门槛被提高,这会给购房者带来什么影响呢?
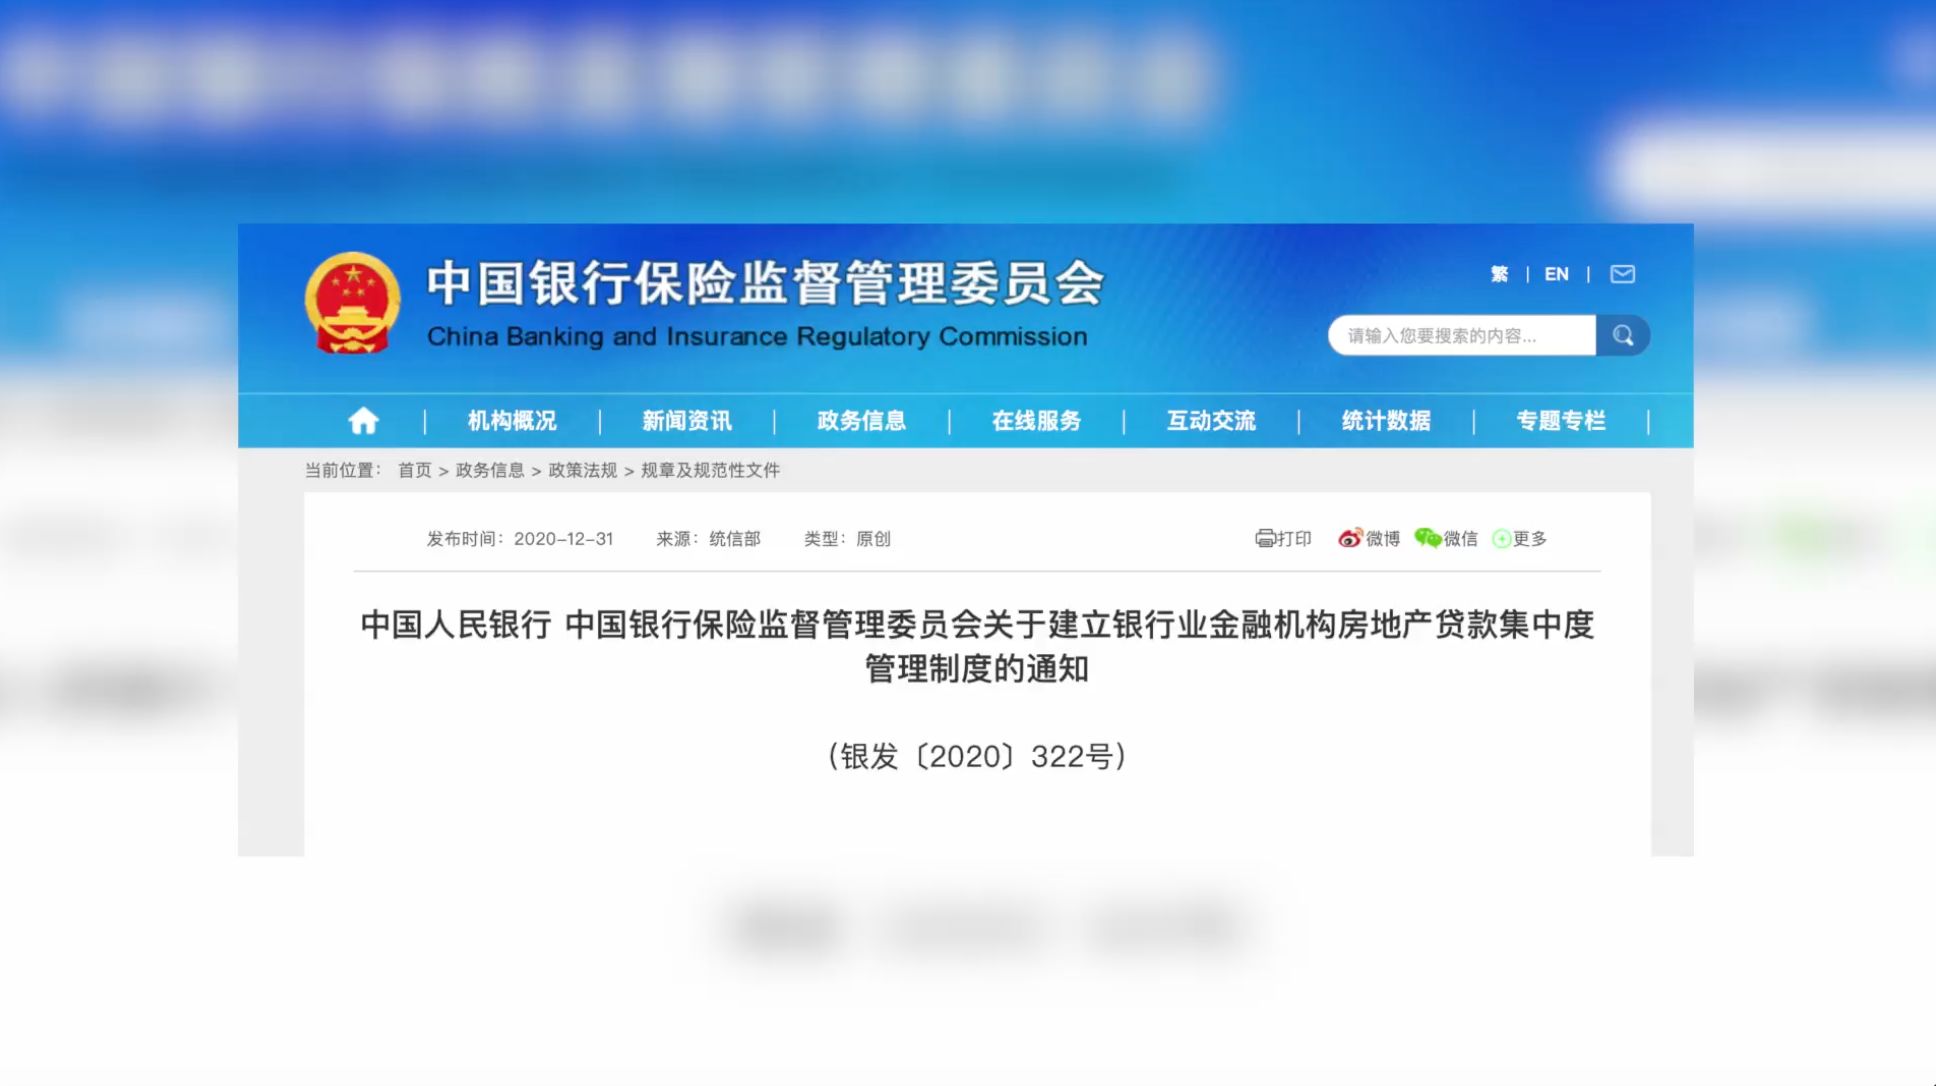
去年12月31日,中国人民银行联手银保监会出台《关于建立银行业金融机构房地产贷款集中度管理制度的通知》,并于2021年1月1日开始实行。
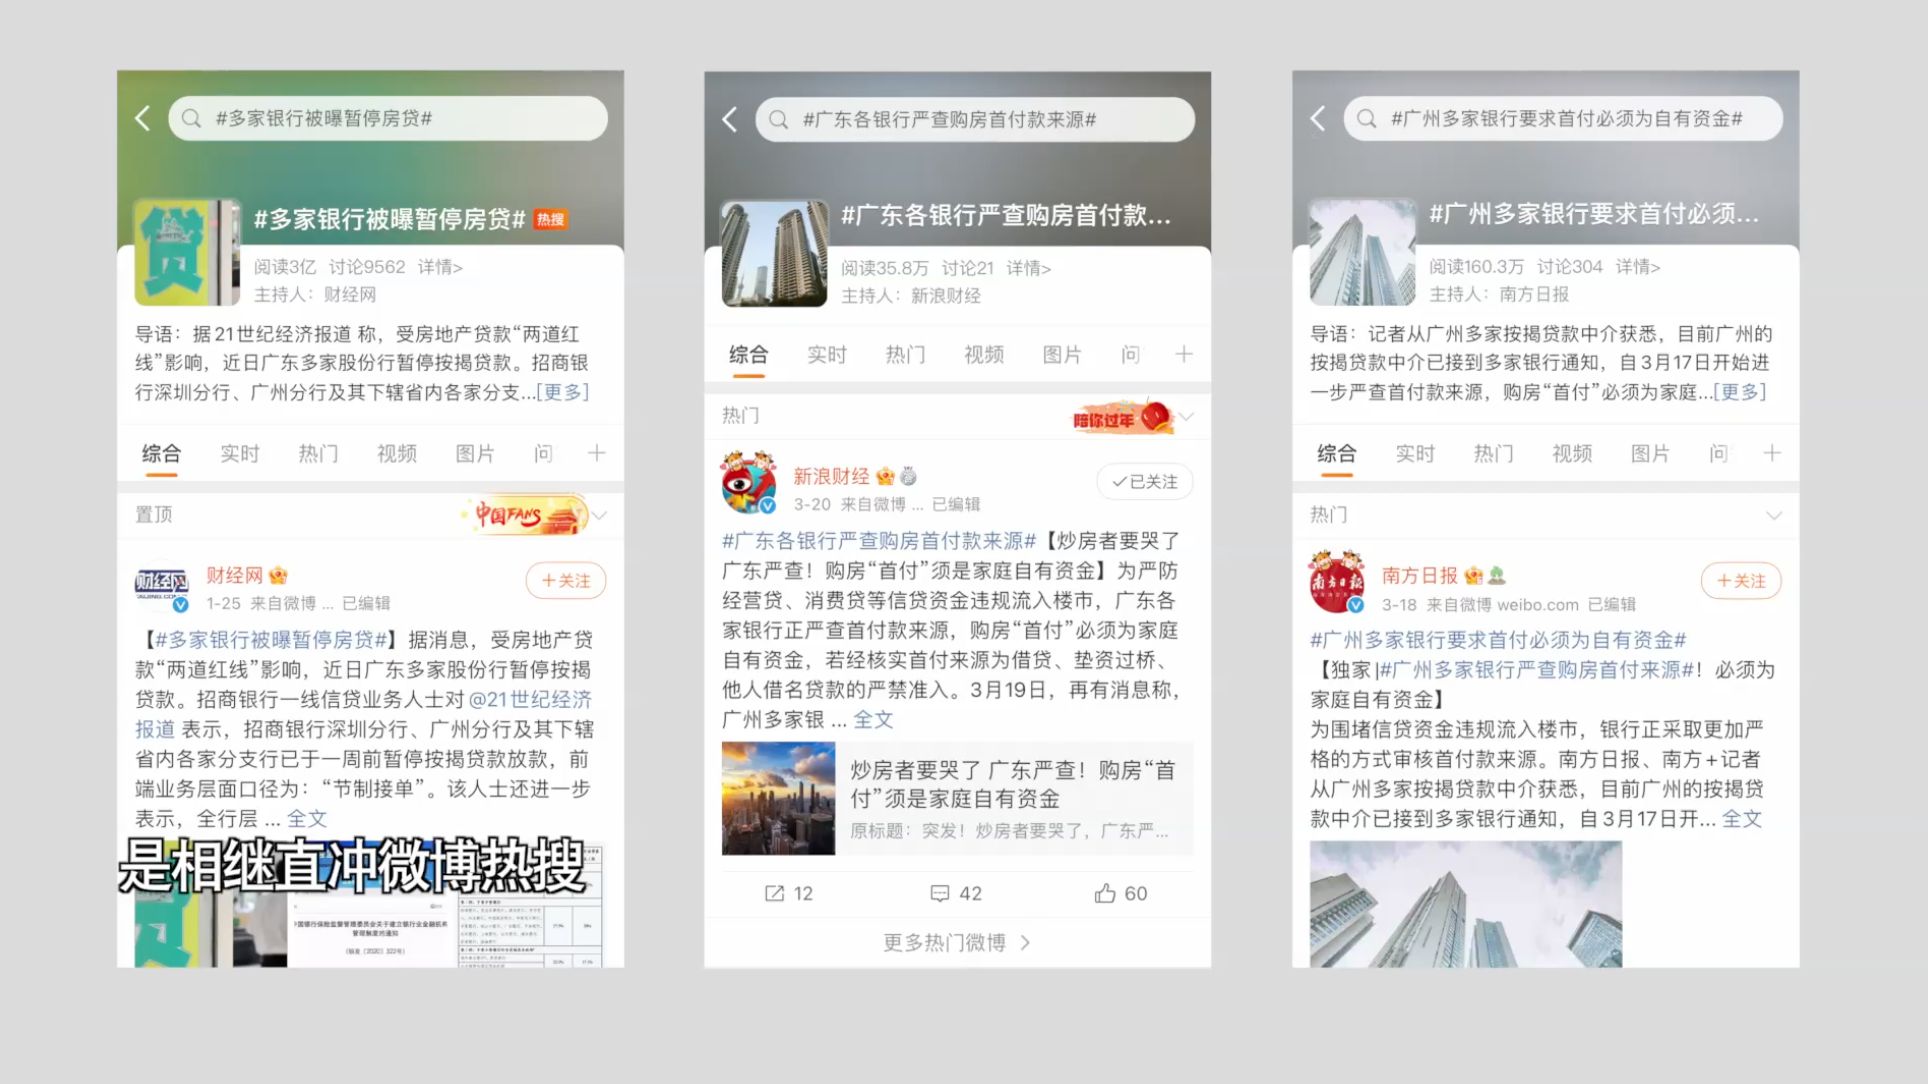
《通知》出台后,“多家银行被曝暂停房贷”的话题直接冲上微博热搜,热议不断。
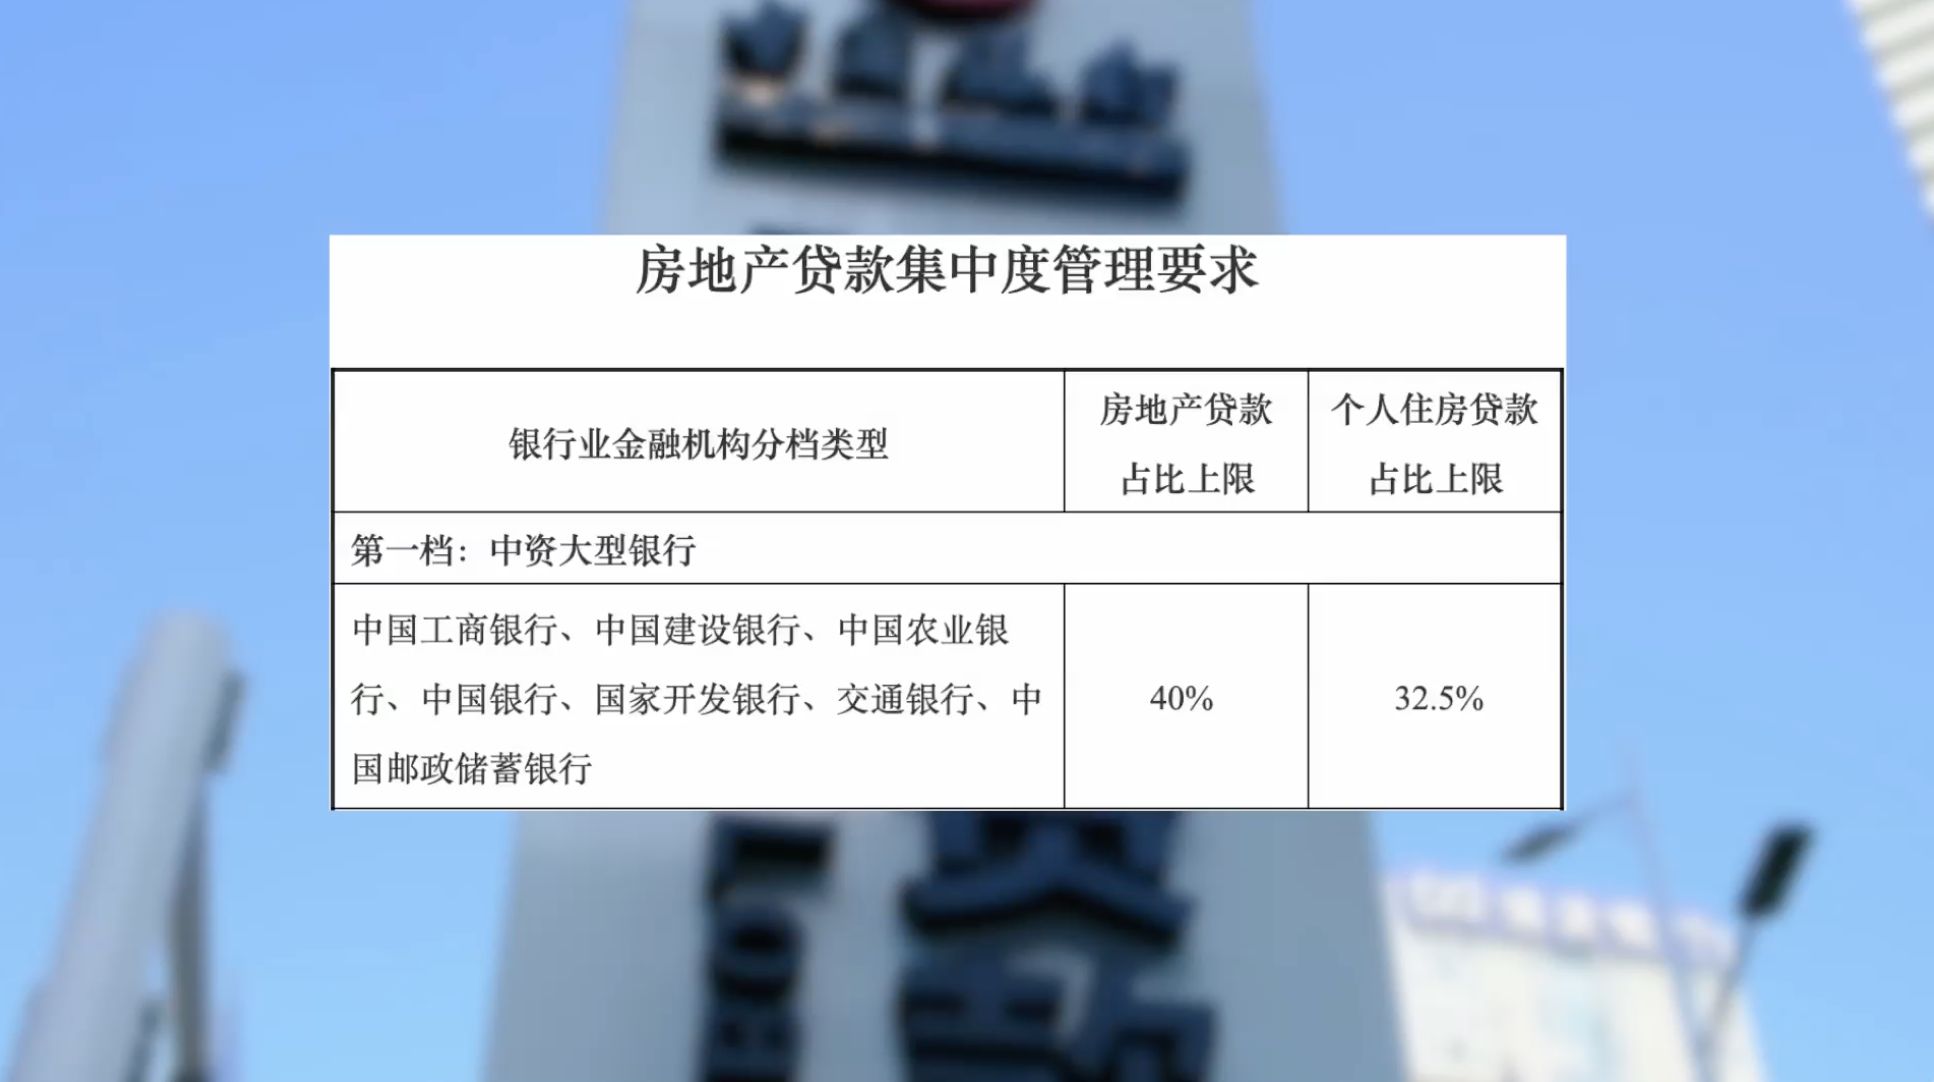
而在个人住房贷款上,《通知》明确指出,像中国工商银行、中国建设银行、中国农业银行、中国银行等中资大型银行,个人住房贷款占比上限为32.5%;招商银行、农业发展银行、浦发银行、中信银行、兴业银行等中资中型银行,个人住房贷款占比上限仅为20%。
据业内人士解读,新规出台对楼市影响非常直接,其中一点就是按揭贷款会更困难,这也将直接影响到一些抗压能力不足的房开商和购房者。而此举主要也是为了预防大量资金流入楼市,出现结构性风险。
贵阳目前也在实行“封顶放款”的措施,也就是要求银行在新建楼盘项目封顶之后再发放贷款。该政策对房企来说会造成一定的压力,主要影响的还是房企的现金流。整体来说,规定保障的还是刚需购房者的利益,也有助于避免烂尾楼的情况发生。
今年房贷新规的出台也打击了部分房企“零首付”等的促销手段,防范金融结构性风险,这才是一个健康的房产市场应有的面貌。
从目前一些银行的政策调整来看,各银行对4.65%的LPR(浮动利率)加点较高,无疑会加大购房者的还款压力。根据最新的房贷报告显示,2021年2月,贵阳首套房贷款平均利率为5.60%,高居全国第九位。
而在大政策的影响之下,银行对购房者的贷款资格审查也会更加严格,放款周期和以往相比也会相应延长。在此背景下, “房贷人”应如何做好贷款筹划呢?
首先最好提前半年准备买房事宜,一方面要去看房,了解房地产市场的走势;另一方面要确定由谁来买房,由谁来申请贷款,提前核实买房资格。其次,要了解贷款的资格问题,包括收入流水、征信、首付比例等。此外,要了解打算购买的房子,以及购买这套房子可能需要的时间及各项成本。
总的来说,该项规定的出台对于那些征信记录良好的刚需购房者来说其实不必过于担心,按部就班,规划好自己的置业计划即可。
其实贷款政策的进一步收紧,从长期来看更有利于市场优胜劣汰,对于购房者来说也是一个好消息。开发商之间的分化更加明显,对房价的分化也会更加清晰,购房者择优选房不再是难题。

